

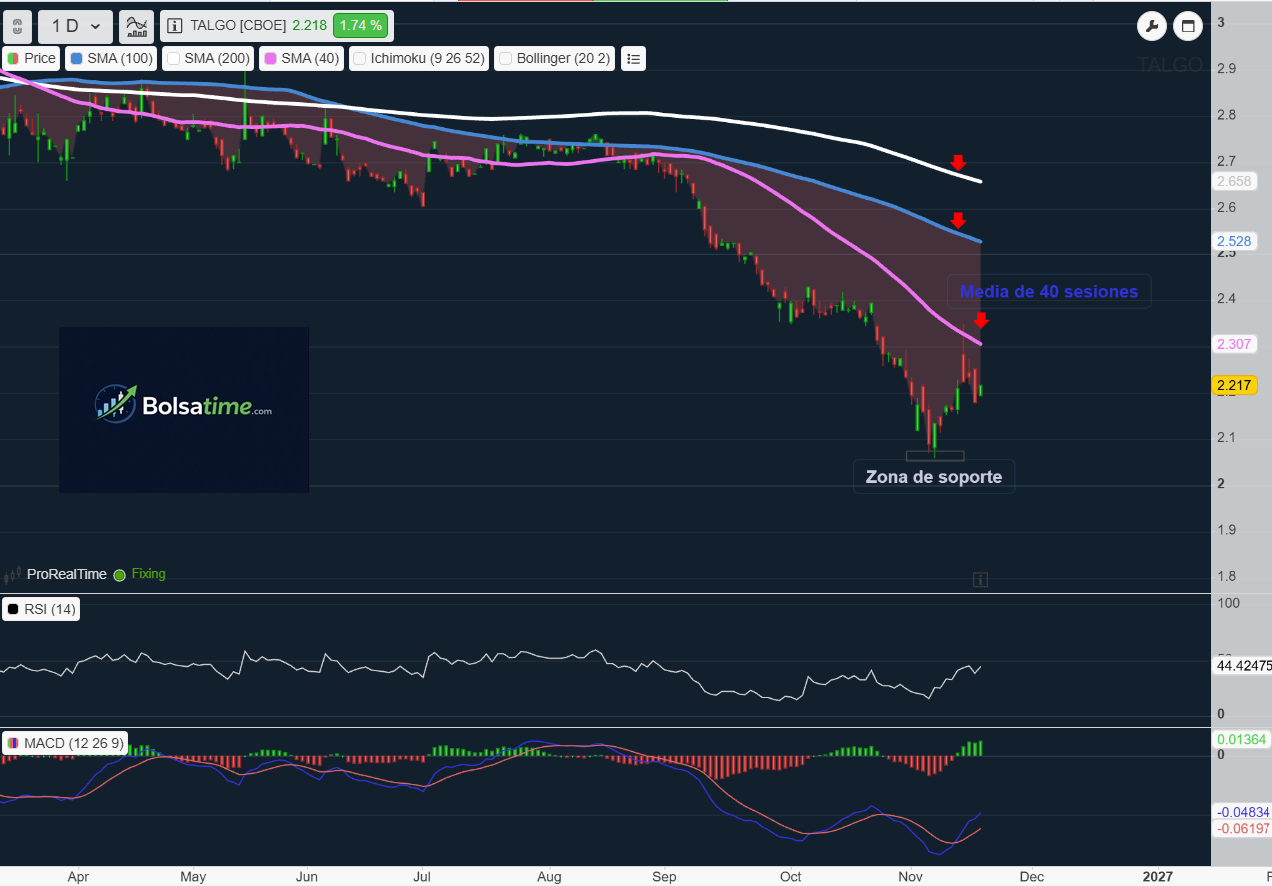
Aunque con mucha prudencia, vamos a seguir dando por buena la recuperación actual sobre las acciones de Talgo. Es una señal a tener en cuenta, aunque podemos ver cómo volvió a fallar en su intento de recuperación de la media de 40 sesiones. Ese movimiento es ahora mismo fundamental para poder ver si el valor puede intentar seguir recuperando terreno.
Las medias de 100 y 200 sesiones no cambian de situación y continúan también por encima de la cotización.
Por la parte de arriba, vamos a mirar hacia los máximos de la sesión del pasado viernes 13 de noviembre. Estos los vamos a tener, para ser exactos, sobre los 2,35 euros. Solo por encima de este nivel podría activar fuerza e intentar dejar atrás la media de 40 sesiones. Si tenemos ese escenario, la cotización debería poner el punto de mira sobre la zona de los 2,43 euros.
Por la parte baja, tengo colocado el primer soporte fiable sobre la zona de los 2,15 euros. No sería una buena señal ver que vuelve hacia ella para perderla, ya que ese movimiento nos indicaría que puede ir a buscar de nuevo los mínimos de noviembre, que tenemos sobre los 2,06 euros, dejando en nada la posible recuperación.
Después de ver el gráfico y los números que os dejo arriba, toca hablar claro sobre lo que está pasando aquí. Talgo no es una acción normal que se mueva solo por si vende más o menos trenes; ahora mismo este valor sigue pendiente de despachos, negociaciones y titulares. Si estás mirando entrar o ya las tienes dentro, esto es lo que tienes que tener en la cabeza.
El culebrón de las ofertas y los movimientos corporativos
-
Un valor movido a golpe de noticia: Lo que pase con la cotización a corto plazo depende mucho más de las ofertas de compra, las entradas de nuevos socios industriales o las decisiones del Gobierno que del propio análisis técnico. Cada vez que sale un rumor sobre una posible OPA o un cambio en el accionariado, el precio pega un bandazo.
-
El techo y el suelo del precio: Cuando hay operaciones corporativas encima de la mesa, el precio de las ofertas suele marcar una especie de imán. Si el mercado ve opciones reales de que salga adelante una compra a un precio concreto, la acción tiende a acercarse ahí; si se enfría o se bloquea, vienen los sustos rápidos hacia abajo.
Más allá del ruido: cómo está el negocio de verdad
-
Cartera de pedidos histórica: Si quitamos todo el ruido político y bursátil, la realidad es que Talgo tiene trabajo de sobra para años. Tiene una cartera de pedidos récord, tecnología propia muy buena en alta velocidad y clientes internacionales que siguen pidiendo sus trenes.
-
El cuello de botella y las entregas: El gran problema no es conseguir contratos, sino fabricarlos a tiempo sin que se disparen los costes. Los retrasos en las entregas (como hemos visto con los trenes Avril y las posibles penalizaciones) y la capacidad industrial para sacar todo ese trabajo adelante es lo que de verdad le duele a sus cuentas.
Entonces, ¿qué haría yo con las acciones de Talgo?
-
Si ya estás dentro: Te toca tener estómago. Si entraste pensando en una operación corporativa, toca vigilar de cerca los plazos y el precio que se esté barajando sobre la mesa. Eso sí, si ves un calentón fuerte en el precio por algún titular y te permite salir con buenas ganancias, asegurar dinero en este tipo de valores nunca es mala idea.
-
Si estás fuera mirando: Para mí, ahora mismo no es una acción para ir tranquilo a largo plazo como quien compra una eléctrica o un banco grande. Si entras aquí, tienes que asumir que te estás metiendo en un valor muy especulativo donde mañana te levantas con un hueco alcista o con un recorte brusco según lo que pase en una reunión. Si te animas, que sea con un capital pequeño y respetando a rajatabla los niveles que hemos visto arriba.
Preguntas frecuentes sobre las acciones de Talgo
¿Por qué se mueven tanto las acciones de Talgo? Porque es una empresa relativamente pequeña en bolsa, con poco capital flotante libre (free float) y metida de lleno en operaciones corporativas y decisiones estratégicas donde interviene hasta el Gobierno. Con poco volumen de dinero, el precio se mueve mucho.
¿Paga dividendo Talgo actualmente? No es una acción para buscar dividendos. Entre las necesidades de caja para sacar adelante su cartera de pedidos, la deuda y la situación corporativa que atraviesa, la prioridad de la empresa está en financiar su actividad y resolver su futuro accionarial, no en repartir rentas.
¿Es buena idea invertir en Talgo a largo plazo? A día de hoy es más una apuesta por cómo se resuelva su futuro corporativo y su capacidad para mejorar márgenes en los próximos años que una inversión tranquila de comprar y olvidar. Hay que seguirla muy de cerca.
(Nota: Como siempre os digo, esto es solo mi forma de ver el valor y mi análisis personal, no es ninguna recomendación de compra ni de venta. Que cada uno haga sus números y mida bien el riesgo antes de entrar).

Llevo en los mercados desde hace mas de 20 años y he vivido varias crisis financieras, las cuales de todas se aprende. Mi mejor cualidad en los mercados es la paciencia. Sin ella, no seguiría en este mundo. Asesor fiscal y financiero.